

PRÉVENTION • DIAGNOSTIC • ASSURABILITÉ • FINANCEMENT
Les changements climatiques ne sont plus une réalité lointaine. Au Québec, leurs répercussions se font déjà sentir sur nos bâtiments, nos infrastructures et sur les propriétaires qui doivent composer avec des aléas climatiques de plus en plus présents.
Fortes pluies, inondations, refoulements, infiltrations d’eau et événements météorologiques extrêmes mettent à l’épreuve un parc immobilier qui n’a pas toujours été conçu pour les conditions climatiques que nous connaissons aujourd’hui.
Dans ce contexte, une notion prend une importance grandissante dans les secteurs du bâtiment, de l’habitation, de l’assurance et du financement immobilier : la résilience des bâtiments.
Être résilient ne signifie pas qu’un bâtiment est à l’abri de tous les sinistres. Cela signifie qu’il est mieux préparé à faire face aux aléas climatiques, à limiter les dommages lorsqu’un événement survient et à favoriser un retour à la normale plus rapidement.
Mais avant d’adapter un bâtiment, encore faut-il connaître ses vulnérabilités.
La prévention commence par une meilleure connaissance du risque
Lorsqu’il est question d’adaptation aux changements climatiques, il peut être tentant de commencer immédiatement par les travaux.
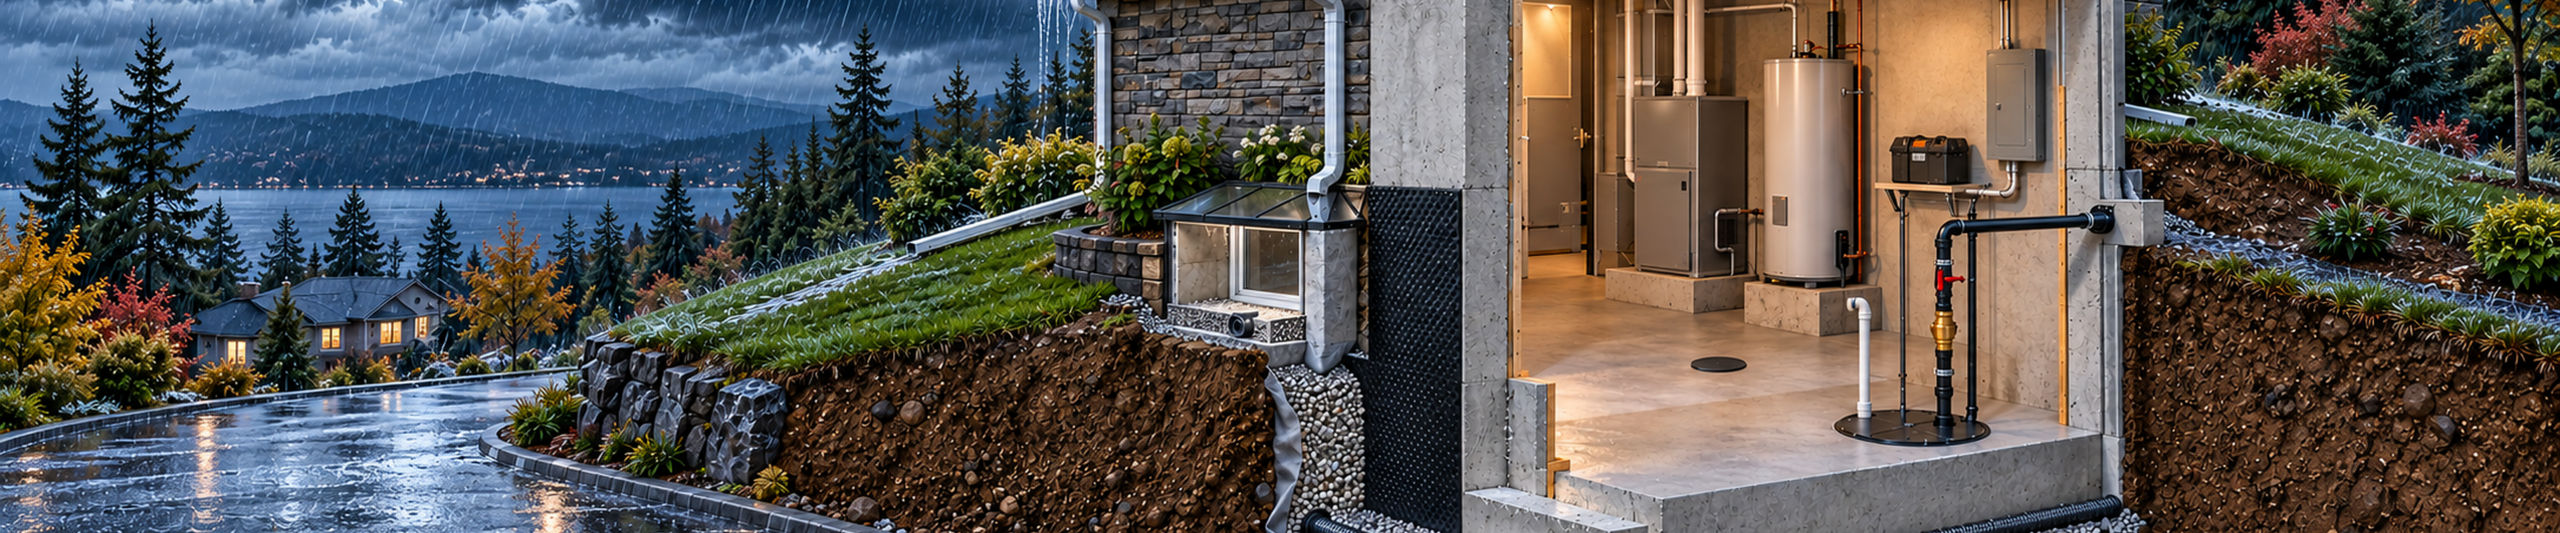
Installer une pompe submersible avec batterie, ajouter un clapet antiretour, améliorer le drainage, étanchéiser certaines ouvertures ou installer des barrières anti-inondation peut effectivement contribuer à réduire certains risques.
Toutefois, les solutions appropriées ne sont pas nécessairement les mêmes d’une habitation à l’autre.
La localisation du bâtiment, sa conception, l’état de ses fondations, son système de drainage, la configuration du terrain, ses ouvertures, ses équipements mécaniques et électriques ainsi que les différents points d’entrée potentiels de l’eau peuvent tous influencer son niveau de vulnérabilité.
C’est pourquoi le diagnostic du bâtiment devrait être au cœur d’une démarche de résilience climatique et de prévention des sinistres.
Un diagnostic permet d’aller au-delà d’une simple réaction à un problème visible. Il vise à comprendre les risques auxquels une habitation est exposée, à identifier ses vulnérabilités et à déterminer les interventions qui devraient être priorisées.
Rénoclimat – Adaptation : un changement important dans notre façon d’aborder la rénovation
Le gouvernement du Québec a annoncé un investissement de 425 millions de dollars sur cinq ans afin d’aider les propriétaires québécois à protéger leurs habitations contre les inondations et à limiter les dommages associés aux aléas climatiques.
Cette aide sera offerte par l’intermédiaire du nouveau volet Rénoclimat – Adaptation, dont l’entrée en vigueur est prévue le 1er octobre 2026.
Trois types d’aide complémentaire ont été annoncés :
- une aide directe pouvant atteindre de 700 à 1 000 $ pour certains travaux simples préétablis;
- une aide pouvant atteindre 1 000 $ pour la réalisation d’un diagnostic des risques liés aux changements climatiques;
- une aide pouvant atteindre 35 000 $ pour des travaux d’adaptation plus complexes sur les habitations situées dans des zones identifiées et reconnues à risque.
Cette annonce confirme surtout un changement de philosophie : miser davantage sur la prévention, l’évaluation des risques et l’adaptation du bâtiment avant que survienne le sinistre.
Diagnostiquer avant d’intervenir
Pour les travaux d’adaptation plus complexes réalisés dans les zones à risque, le gouvernement prévoit qu’un diagnostic réalisé par un professionnel reconnu par le Ministère sera nécessaire afin de bien définir les interventions à effectuer.
Cette approche est essentielle. Un bâtiment constitue un système : une intervention effectuée sur une composante peut avoir des conséquences sur une autre.
Il faut donc comprendre comment l’eau peut atteindre le bâtiment, quels éléments sont vulnérables et quelles interventions permettront réellement de réduire le risque.
Le diagnostic peut notamment permettre d’examiner :
- les fondations et leur vulnérabilité aux infiltrations;
- les ouvertures pouvant constituer des points d’entrée de l’eau;
- le drainage autour du bâtiment et les risques de refoulement;
- les systèmes de plomberie, électriques et de chauffage;
- les équipements situés dans les zones vulnérables;
- la configuration du terrain et l’écoulement de l’eau;
- les mesures de protection existantes et les interventions susceptibles d’améliorer la résilience du bâtiment.
L’objectif est de transformer l’information recueillie en décisions concrètes de prévention.
Prévenir les risques plutôt que seulement réparer les dommages
Le défi climatique nous oblige également à revoir la façon dont nous abordons la notion de risque immobilier. Traditionnellement, plusieurs interventions surviennent après l’apparition d’un problème ou après un sinistre.
Or, dans un contexte où les événements météorologiques extrêmes deviennent plus fréquents et plus coûteux, il devient nécessaire d’agir davantage en amont.
La prévention peut prendre plusieurs formes : identifier un risque de refoulement avant qu’il se matérialise, corriger un drainage déficient, protéger une ouverture vulnérable, déplacer certains équipements mécaniques ou électriques, améliorer l’étanchéité ou encore adapter certains matériaux.
Collectivement, ces gestes peuvent contribuer à réduire la vulnérabilité d’une habitation et à limiter l’ampleur des dommages lorsqu’un événement survient. Cette approche est importante pour le propriétaire. Elle l’est tout autant pour l’industrie de l’assurance, les prêteurs hypothécaires et les institutions financières.
Peut-on mieux documenter le risque d’une habitation?
À mon avis, cette question deviendra de plus en plus importante. Deux bâtiments situés dans un même secteur ne présentent pas nécessairement le même niveau de vulnérabilité.
L’un peut disposer d’un drainage adéquat, d’un clapet antiretour, d’une pompe avec alimentation de secours, d’ouvertures protégées et d’équipements mécaniques situés hors des zones vulnérables. L’autre peut présenter plusieurs faiblesses. Pourtant, à partir de certaines données territoriales, leur exposition peut sembler similaire.
| La cartographie nous renseigne sur l’aléa. Le diagnostic nous renseigne sur la vulnérabilité réelle du bâtiment. |
En combinant l’exposition à l’aléa climatique et la vulnérabilité réelle du bâtiment, il devient possible d’obtenir une compréhension beaucoup plus fine du risque. Cette information peut être utile au propriétaire qui souhaite protéger son habitation, mais aussi aux différents intervenants qui participent à la gestion du risque immobilier.
C’est là que le diagnostic peut créer de la valeur. Un diagnostic structuré permettrait de mieux documenter le risque observé, les vulnérabilités du bâtiment, les mesures de prévention existantes et les travaux d’adaptation réalisés ou recommandés.
Sans présumer des critères de souscription, de l’effet sur les primes ou des critères de financement, je crois que nous avons collectivement intérêt à mieux documenter les risques et à valoriser les interventions qui contribuent à rendre nos bâtiments plus résilients.
Le diagnostic peut ainsi devenir un véritable trait d’union entre prévention, adaptation aux changements climatiques, assurabilité et financement immobilier.
De l’inspection vers la gestion préventive du risque
Selon moi, c’est l’une des grandes évolutions qui attend notre industrie. Pendant longtemps, l’évaluation d’un bâtiment a principalement servi à documenter son état, sa performance énergétique ou certaines déficiences.
Les changements climatiques nous obligent maintenant à ajouter une nouvelle dimension : sa capacité à résister aux événements susceptibles de l’affecter.
Le diagnostic immobilier de demain devra progressivement permettre de répondre à quatre questions :
- À quels risques ce bâtiment est-il exposé?
- Quelles sont ses principales vulnérabilités?
- Quelles mesures de protection sont déjà en place?
- Quelles interventions permettront de réduire concrètement le risque résiduel?
Cette logique permet de passer d’une approche réactive à une véritable stratégie de prévention.
Protéger aujourd’hui les bâtiments de demain
Pour plusieurs familles québécoises, une habitation représente bien plus qu’un bâtiment : elle constitue souvent l’investissement de toute une vie.
Face à l’évolution des changements climatiques, mieux protéger les habitations contre les aléas climatiques devient un enjeu à la fois de sécurité, de préservation du patrimoine, de prévention, d’assurabilité et, de plus en plus, de financement.
Notre parc immobilier existant ne peut évidemment pas être reconstruit pour répondre à chaque nouveau risque. Nous devons plutôt apprendre à mieux connaître nos bâtiments, à identifier leurs vulnérabilités et à les adapter progressivement aux réalités climatiques de demain.
Cette transition ne pourra toutefois pas reposer sur un seul acteur. Elle nécessitera une collaboration étroite entre les gouvernements, les municipalités, l’industrie de l’assurance, les prêteurs hypothécaires et institutions financières, les professionnels du bâtiment et les propriétaires.
La résilience de notre parc immobilier sera un effort collectif : mieux comprendre le risque aujourd’hui pour mieux protéger nos bâtiments demain.